Retraites complémentaires en Belgique : des enveloppes, pas des formules magiques
Assurance-groupe, PLCI, EIP, épargne-pension : ces dispositifs associent un cadre fiscal à une manière de placer l'argent. Comprendre les deux aide à préparer sa retraite — comme le découvre Lisa, 27 ans, au fil de cet article.
Par Laurent Daelman · · Lecture : environ 3 minutes
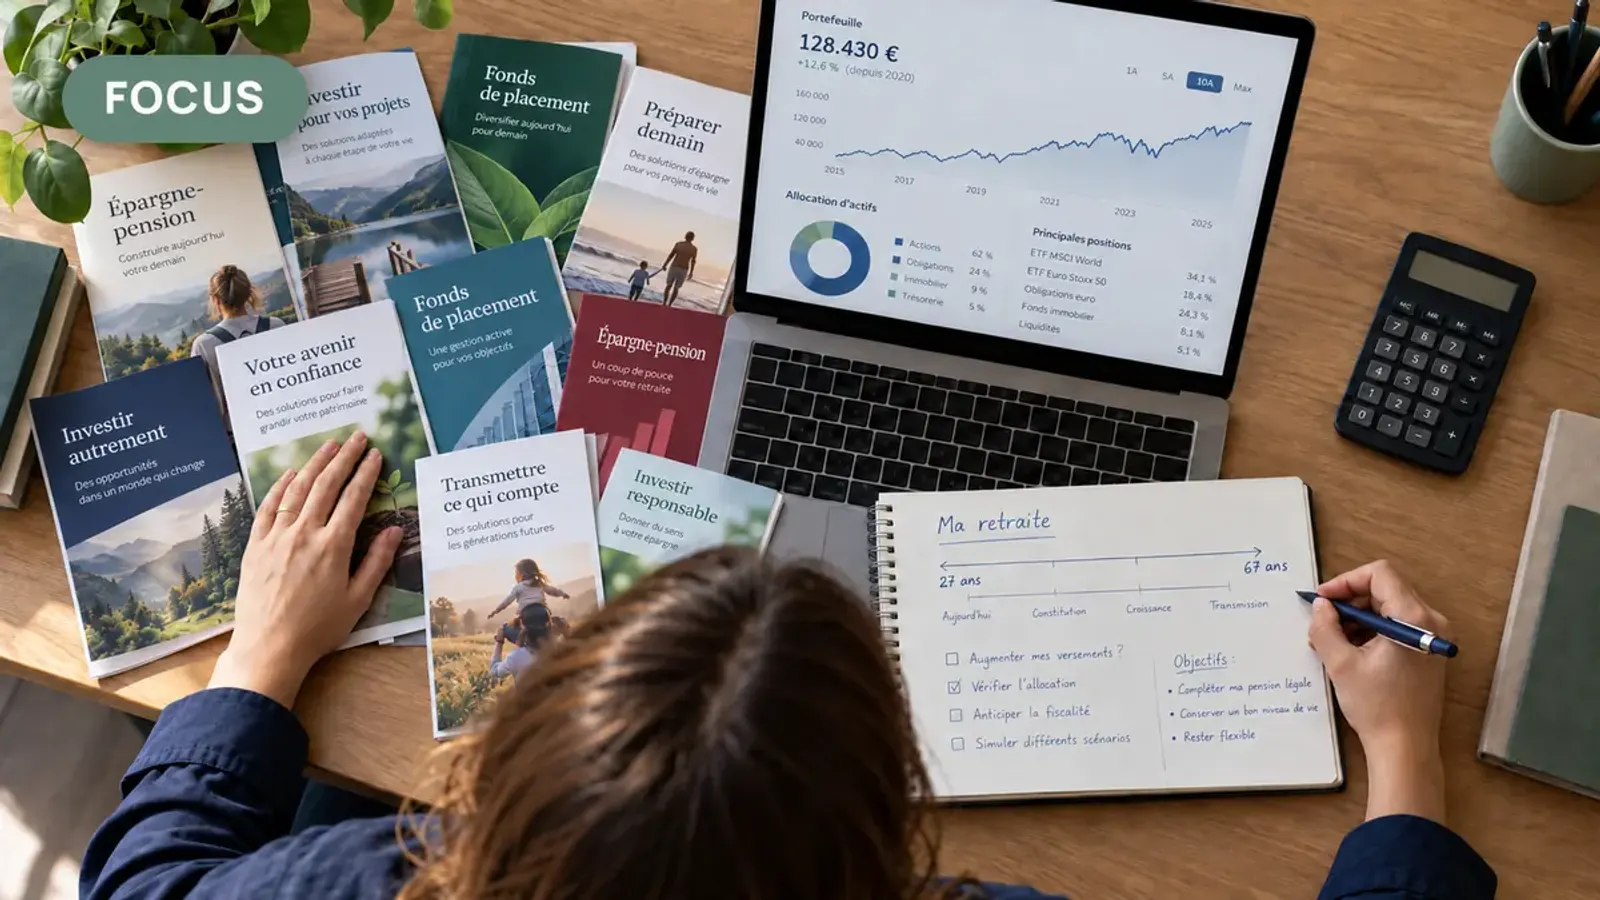
Les dispositifs de retraite complémentaire — assurance-groupe, PLCI, EIP, épargne-pension — associent toujours deux choses : un cadre fiscal, et une manière de placer l'argent. Il faut comprendre les deux pour préparer sa retraite. Pour illustrer cette distinction, prenons l'exemple de Lisa, 27 ans, qui commence par se demander ce que devient l'argent versé, avant de regarder les avantages fiscaux.
Distinguer l'enveloppe et son contenu
L'enveloppe fixe les conditions d'accès, les plafonds, la fiscalité et les règles de sortie. À l'intérieur, cet argent suit un contrat et une stratégie de placement qui lui sont propres. Confondre les deux revient à choisir un dispositif sans vraiment savoir ce qu'il advient de l'argent versé.
Lisa salariée : commencer par l'existant
Si Lisa est salariée, le point de départ est ce qui existe déjà :
- Le plan de pension de son employeur ou de son secteur, financé par des cotisations patronales et parfois personnelles. Des plans sectoriels existent, par exemple dans la construction ou le non-marchand.
- Pour en connaître le détail, consulter mypension.be et les documents du plan.
- Si la couverture est faible ou absente, la PLCS (pension libre complémentaire pour salariés), financée par une retenue sur le salaire net, est une option à envisager.
Lisa indépendante : des possibilités liées au statut
Si Lisa est indépendante, les dispositifs dépendent de son statut précis :
- La PLCI, dont les cotisations peuvent être déductibles sous conditions. La PLCI sociale ajoute des prestations de solidarité, par exemple en cas d'incapacité de travail.
- La PLCIPP (ou CPTI) pour une personne physique.
- L'engagement individuel de pension (EIP) pour un dirigeant indépendant d'une société.
- Des statuts sociaux INAMI pour certaines professions de santé, avec des conditions qui leur sont propres.
- Des organismes professionnels hors secteur de la santé, comme Celest Pension Fund, qui n'impliquent pas une intervention publique comparable à celle de l'INAMI.
Derrière l'enveloppe : comprendre le placement
Une fois l'enveloppe choisie, reste à comprendre ce qu'elle contient :
- L'épargne-pension individuelle (fonds ou assurance) et l'épargne à long terme (assurance-vie) sont les 2 grandes familles de placement associées à ces dispositifs.
- En branche 21, un taux garanti s'applique selon le contrat, éventuellement complété par une participation bénéficiaire non garantie — à apprécier après frais et taxes.
- En branche 23, le capital est lié à des fonds d'investissement, sans garantie de capital ni de rendement.
Le mot « pension » indique une destination de l'argent, pas son niveau de risque.
Assembler les pièces avant de choisir
Avant toute décision, quelques repères utiles :
- Comparer l'avantage fiscal avec les frais, les garanties, la disponibilité de l'argent et les prélèvements ultérieurs. Une personne qui paie peu d'impôt en tire peu de bénéfice.
- Plusieurs contrats exposés aux mêmes marchés ne diversifient pas réellement le patrimoine.
- Donner un rôle à chaque placement : quel besoin il finance, à quel horizon, avec quels risques — tout en gardant une réserve pour les imprévus.
Article pédagogique, sans conseil personnalisé en investissement ou en fiscalité. Les règles peuvent évoluer, et les placements comportent des risques, dont celui de perte en capital.
Sources
Sources consultées le 10 octobre 2026.
- FSMA
- Wikifin
- INAMI
- mypension.be
- Celest Pension Fund
Sources consultées le 10 octobre 2026.