Les obligations au-delà du coupon : quel rôle dans votre allocation ?
Une hausse des taux peut être une mauvaise nouvelle pour celui qui détient déjà une obligation et une bonne nouvelle pour celui qui s’apprête à en acheter. Comprendre ce paradoxe aide à choisir quelles obligations pourraient réellement amortir le choc si l’économie ralentissait dans quelques années.
Par Laurent Daelman · · Lecture : environ 5 minutes
Pourquoi s’intéresser de nouveau aux obligations ?
Fin 2020, l’obligation d’État belge à dix ans offrait un rendement négatif. Pour celui qui la conservait jusqu’à l’échéance, la perte était donc déjà inscrite dans le prix. Et dix ans laissaient largement le temps aux taux de remonter : un simple retour en territoire positif suffisait à faire baisser le cours. Le coupon restait fixe, le remboursement du capital était encore loin et les nouveaux acheteurs exigeaient une décote. La qualité de l’État belge comme emprunteur ne protégeait en rien contre cette perte de valeur.
Le 13 novembre 2026, le rendement belge à dix ans avoisinait 4,4 % par an. Le risque de taux existe toujours, mais les conditions offertes à l’acheteur ont changé. Il peut désormais constituer progressivement une poche obligataire dont le rendement de départ contribue, au fil des années, à absorber une partie des fluctuations de prix. Reste à choisir la durée pendant laquelle il accepte de s’y exposer.
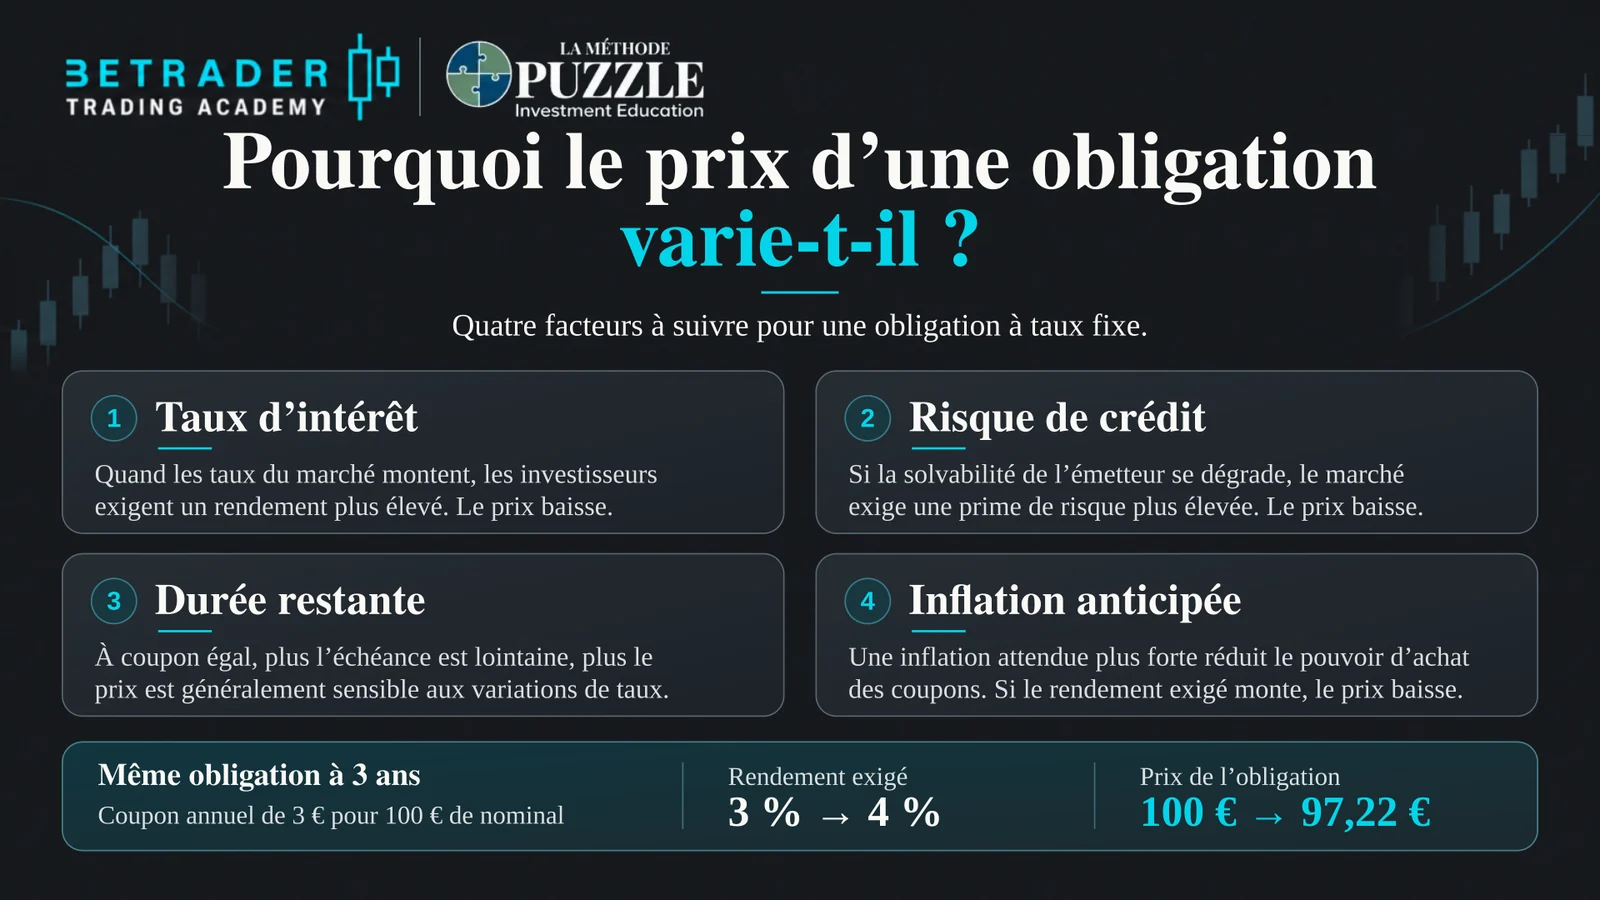
Pourquoi le prix d’une obligation varie-t-il alors que le coupon reste fixe ?
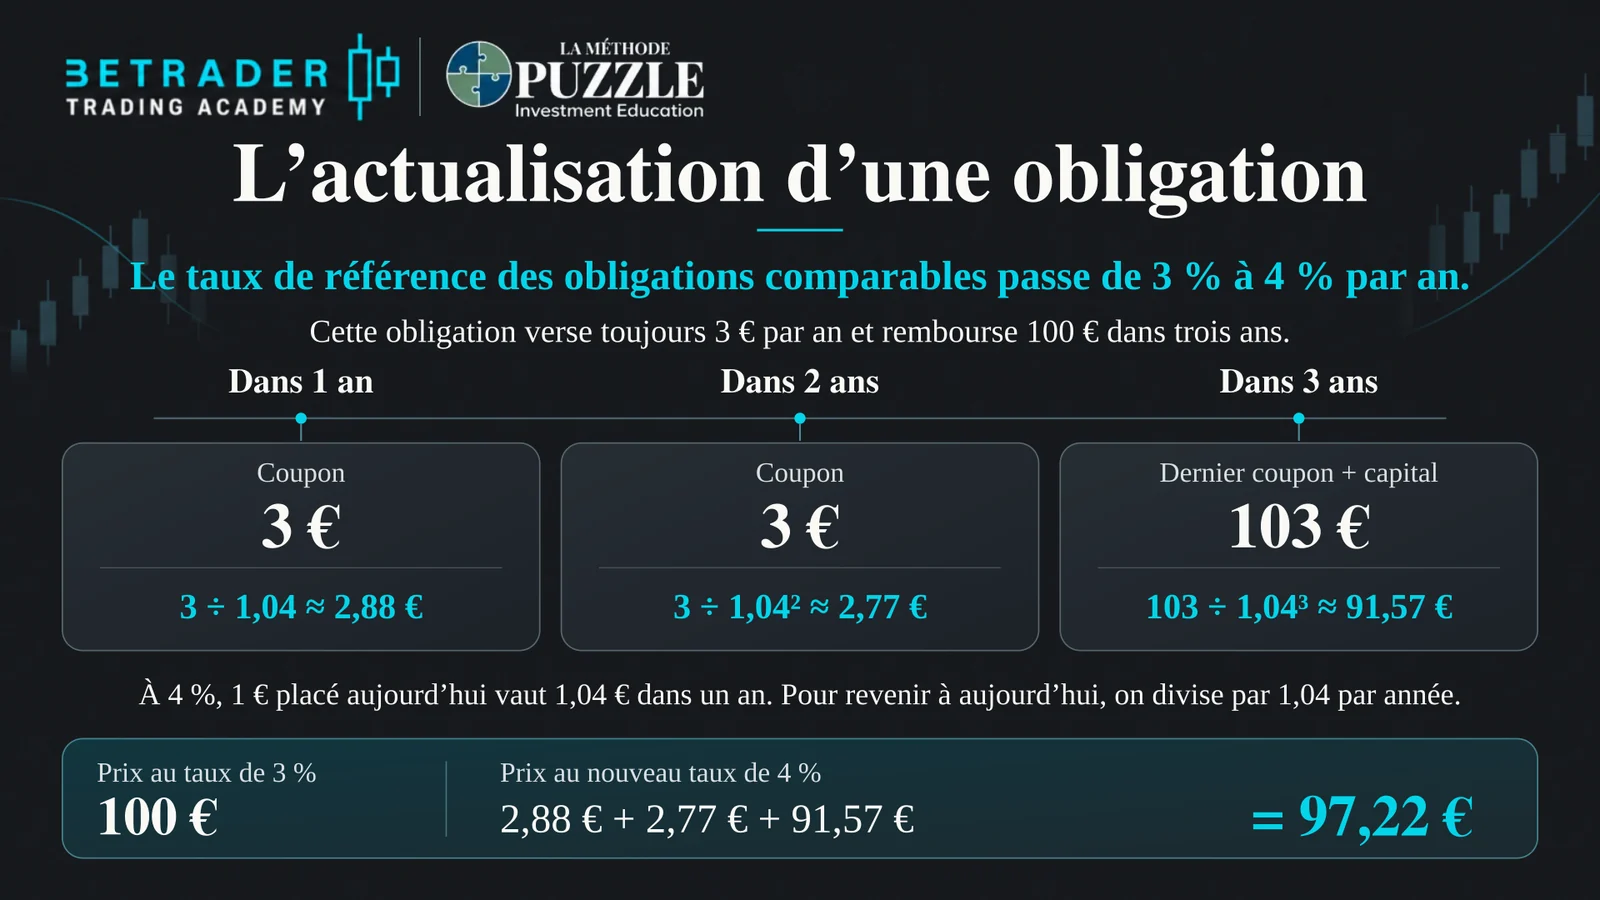
Le coupon répond à une question : combien l’émetteur s’engage-t-il à verser chaque année ? L’acheteur doit en résoudre une autre : combien valent aujourd’hui ces coupons et le capital qui sera remboursé à l’échéance ? C’est le principe de l’actualisation. Si des obligations comparables offrent désormais 4 %, une obligation qui verse toujours son ancien coupon de 3 % doit se négocier moins cher pour intéresser un nouvel acheteur.
Prenons deux obligations du même État, avec le même coupon. L’une rembourse le capital dans trois ans, l’autre dans dix ans. Sur la seconde, une part importante de l’argent est attendue bien plus tard. Sa valeur actuelle réagit donc davantage à une variation des taux. Choisir entre trois et dix ans, c’est décider de l’amplitude que l’on accepte de voir sur son relevé de portefeuille. Cette sensibilité joue dans les deux sens : elle amplifie la perte si les taux montent et le gain s’ils baissent.
Fiscalité belge. Pour un particulier résident, les coupons sont en principe soumis à 30 % de précompte mobilier. Un coupon brut de 4,3 % laisse ainsi 3,01 % du nominal par an après précompte, avant frais.
Face à quel choc une poche d’obligations peut-elle amortir ?
Si l’économie ralentit
Si la demande faiblit, les carnets de commandes se vident et les entreprises revoient leurs bénéfices à la baisse. Les actions peuvent en souffrir. Si l’inflation se calme aussi, les investisseurs peuvent accepter des rendements plus faibles sur les emprunts d’État de qualité. Les obligations à taux fixe déjà détenues prennent alors de la valeur. C’est dans ce scénario qu’une poche obligataire peut compenser une partie de la baisse des actions.
Si l’inflation repart
Si le choc vient de l’inflation, la mécanique change. Une flambée de l’énergie peut simultanément comprimer les marges des entreprises et pousser les investisseurs à exiger un rendement obligataire plus élevé. Actions et obligations peuvent alors reculer ensemble. L’année 2022 en a donné une illustration.
Selon la qualité de l’émetteur
La qualité de l’émetteur compte autant que la direction des taux. En pleine récession, l’État peut emprunter moins cher tandis qu’une entreprise fragile doit payer plus cher, parce que sa capacité à rembourser inquiète. Accumuler les obligations aux coupons les plus élevés risque donc de réintroduire, dans la partie défensive du portefeuille, le risque économique auquel les actions exposent déjà.
Comment construire cette poche dans la durée ?
Partons d’un besoin concret. Si une dépense en euros est prévue dans trois ans, choisir une obligation de qualité en euros dont le remboursement coïncide avec cette date limite deux risques : devoir vendre au mauvais moment et dépendre d’un taux de change. Pour la part destinée à amortir un ralentissement économique, une échéance plus longue peut se justifier si l’investisseur accepte les fluctuations qui l’accompagnent.
La construction progressive repose ensuite sur deux décisions distinctes :
- Répartir les achats dans le temps permet d’avancer vers le poids prévu dans le plan d’allocation sans engager toute la somme au taux d’un seul jour.
- Échelonner les remboursements permet de récupérer régulièrement du capital. À chaque échéance, l’investisseur peut financer une dépense, renouveler une obligation ou renforcer la partie du portefeuille qui a baissé.
Comment savoir si la poche obligataire a rempli son rôle ?
Dans quelques années, si les actions traversent une forte baisse, le bilan se fera à l’échelle du portefeuille. De combien la poche obligataire a-t-elle limité le recul d’ensemble ? A-t-elle permis de financer un besoin sans vendre des actions dépréciées ? A-t-elle fourni les fonds nécessaires pour rééquilibrer au moment prévu ? Une poche qui a légèrement reculé peut avoir rempli sa mission si elle a préservé cette marge de manœuvre.
C’est ce que nous travaillons dans la formation Gestion de portefeuille, avec BeTrader Academy à Diegem : apprendre à donner une fonction précise à chaque actif et décider, avant les turbulences, de la manière dont on l’utilisera.
Cet article est une démarche d’éducation. Il ne constitue pas un conseil en investissement.
Découvrir la formation Gestion de portefeuille
Lecture connexe : Plan d’allocation : les plans de votre portefeuille
Lecture connexe : Éducation financière en Belgique : les obligations
Sources et repères pour approfondir
- Wikifin, Que rapporte une obligation ?, dernière mise à jour le 24 avril 2026. Le lien entre le prix d’une obligation et les conditions offertes par les nouvelles obligations.
- Wikifin, Les taxes sur vos investissements belges, dernière mise à jour le 27 janvier 2026. Précompte mobilier de 30 % sur la plupart des intérêts ; des exceptions existent selon les produits.
- Banque centrale européenne, Cross-asset correlations in a more inflationary environment and challenges for diversification strategies, Financial Stability Review, novembre 2022. Lien entre inflation, corrélation actions-obligations et diversification.
- Banque nationale de Belgique, Rendement des emprunts des pouvoirs publics belges sur le marché secondaire. Séries officielles des rendements belges.
- Trading Economics, Belgium 10-Year Government Bond Yield, consulté le 14 novembre 2026. Rendement de 4,36 % le 13 novembre 2026, d’après des cotations interbancaires ; valeur indicative qui change chaque jour.
- Illustrations - La Méthode Puzzle et BeTrader Academy : exemple chiffré à titre pédagogique (obligation fictive à trois ans). Il n’est pas une prévision de prix.
Sources consultées le 14 novembre 2026.